Domain etikettiert.de kaufen?
Wir ziehen mit dem Projekt
etikettiert.de um.
Sind Sie am Kauf der Domain
etikettiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain etikettiert.de kaufen?
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **

Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
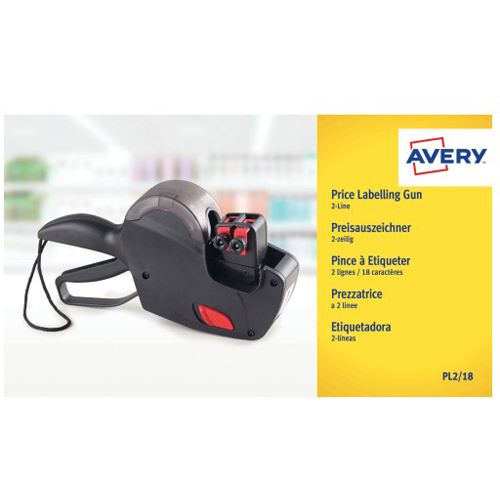
Q-Connect, Etiketten, EtikettiermaschineDie Etikettiermaschine ist ein praktisches Werkzeug zur Organisation und Beschriftung von Objekten. Sie ermöglicht die einfache Anwendung von klebenden Organisationsetiketten, die in einem kompakten Format von 21 x 12 mm erhältlich sind. Mit einer Gesamtbreite von 13,5 cm und einer Länge von 22,5 cm ist die Maschine handlich und leicht zu bedienen. Sie wiegt 366 Gramm, was sie zu einem tragbaren Hilfsmittel für verschiedene Anwendungen macht. Die Etiketten sind in einer auffälligen roten Farbgruppe gestaltet, was eine klare Sichtbarkeit und einfache Identifikation der beschrifteten Objekte gewährleistet. Diese Etikettiermaschine ist speziell für den Einsatz mit Beschriftungsgeräten konzipiert und bietet eine effiziente Lösung für die Organisation von Dokumenten, Materialien oder anderen Gegenständen. Die Verwendung von Organisationsetiketten trägt zur Verbesserung der Übersichtlichkeit und Struktur in Büros, Werkstätten oder zu Hause bei. Mit dieser Etikettiermaschine können Nutzer ihre Umgebung effektiv organisieren und gleichzeitig Zeit bei der Beschriftung sparen.25,69 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Projektive Identifizierung, Fachbücher von Claudia FrankDie projektive Identifizierung stellt ein Schlüsselkonzept in der gegenwärtigen Diskussion über psychoanalytische Theorie und Behandlungstechnik dar. Der Begriff wurde von Melanie Klein in den vierziger Jahren in den psychoanalytischen Diskurs eingeführt, allerdings in ihrem veröffentlichten Werk nicht ausführlich diskutiert. Die Autoren stellen die theoretische Weiterentwicklung im Zusammenhang mit Ergebnissen klinischer Beobachtungen in der analytischen Situation dar. Sie lassen den deutschsprachigen Leser an den neuesten einschlägigen Untersuchungen teilhaben und machen zugleich das zugrundeliegende komplexe Interaktionsmodell plastisch nachvollziehbar.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
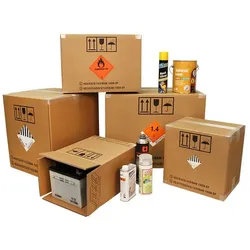
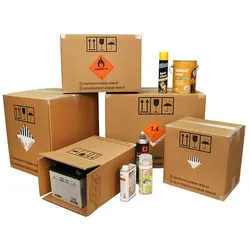
300 Stück Gefahrgutkarton 360 x 260 x 300 mm mit UN-Kennzeichnung 4G Verpackung300 Stück Gefahrgutkarton 360 x 260 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.1006,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
160 Stück Gefahrgutkarton 275 x 195 x 300 mm mit UN-Kennzeichnung 4G Verpackung160 Stück Gefahrgutkarton 275 x 195 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.405,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **

Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Q-Connect, Etiketten, EtikettiermaschineDie Etikettiermaschine ist ein praktisches Werkzeug zur Organisation und Beschriftung von Objekten. Sie ermöglicht die einfache Anwendung von klebenden Organisationsetiketten, die in einem kompakten Format von 21 x 12 mm erhältlich sind. Mit einer Gesamtbreite von 13,5 cm und einer Länge von 22,5 cm ist die Maschine handlich und leicht zu bedienen. Sie wiegt 366 Gramm, was sie zu einem tragbaren Hilfsmittel für verschiedene Anwendungen macht. Die Etiketten sind in einer auffälligen roten Farbgruppe gestaltet, was eine klare Sichtbarkeit und einfache Identifikation der beschrifteten Objekte gewährleistet. Diese Etikettiermaschine ist speziell für den Einsatz mit Beschriftungsgeräten konzipiert und bietet eine effiziente Lösung für die Organisation von Dokumenten, Materialien oder anderen Gegenständen. Die Verwendung von Organisationsetiketten trägt zur Verbesserung der Übersichtlichkeit und Struktur in Büros, Werkstätten oder zu Hause bei. Mit dieser Etikettiermaschine können Nutzer ihre Umgebung effektiv organisieren und gleichzeitig Zeit bei der Beschriftung sparen.25,69 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Projektive Identifizierung, Fachbücher von Claudia FrankDie projektive Identifizierung stellt ein Schlüsselkonzept in der gegenwärtigen Diskussion über psychoanalytische Theorie und Behandlungstechnik dar. Der Begriff wurde von Melanie Klein in den vierziger Jahren in den psychoanalytischen Diskurs eingeführt, allerdings in ihrem veröffentlichten Werk nicht ausführlich diskutiert. Die Autoren stellen die theoretische Weiterentwicklung im Zusammenhang mit Ergebnissen klinischer Beobachtungen in der analytischen Situation dar. Sie lassen den deutschsprachigen Leser an den neuesten einschlägigen Untersuchungen teilhaben und machen zugleich das zugrundeliegende komplexe Interaktionsmodell plastisch nachvollziehbar.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Ähnliche Suchbegriffe für Zahllast
-
300 Stück Gefahrgutkarton 360 x 260 x 300 mm mit UN-Kennzeichnung 4G Verpackung300 Stück Gefahrgutkarton 360 x 260 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.1006,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
160 Stück Gefahrgutkarton 275 x 195 x 300 mm mit UN-Kennzeichnung 4G Verpackung160 Stück Gefahrgutkarton 275 x 195 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.405,55 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
15 Stück Gefahrgutkarton 360 x 260 x 300 mm mit UN-Kennzeichnung 4G Verpackung15 Stück Gefahrgutkarton 360 x 260 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.78,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
40 Stück Gefahrgutkarton 570 x 370 x 430 mm mit UN-Kennzeichnung 4G Verpackung40 Stück Gefahrgutkarton 570 x 370 x 430 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.303,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.