Domain etikettiert.de kaufen?
Wir ziehen mit dem Projekt
etikettiert.de um.
Sind Sie am Kauf der Domain
etikettiert.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain etikettiert.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **


Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
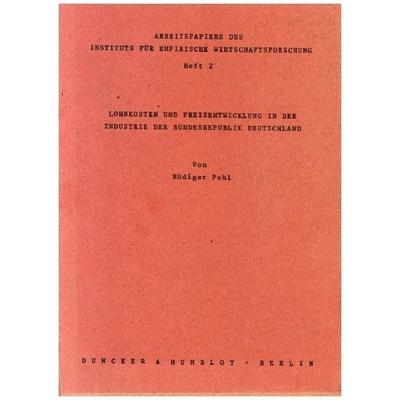
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auterhoff, Harry: Identifizierung von ArzneistoffenIdentifizierung von Arzneistoffen , Von der fixen Idee zum gesuchten Arzneistoff Über 50 Jahre nach der Erstauflage erscheint der legendäre "Idefix" nun endlich in einer völlig neu bearbeiteten Fassung.Mehr als 150 in Pharmaziepraktika aktuell am häufigsten ausgegebene Arzneistoffe und alle gängigen Trägerstoffe und Salbengrundlagen werden behandelt. Einzelmonographien mit Eigenschaften, Löslichkeiten und Nachweisverfahren auf Basis der Arzneibücher, eine umfangreiche Infrarotspektren-Sammlung und etliche Dünnschichtchromatogramme ermöglichen eine schnelle Zuordnung.Die Inhalte der Neuauflage wurden in mehreren Studienpraktika auf Herz und Nieren geprüft und auf Alltagstauglichkeit getestet - nützlicher geht es nicht! Aus dem Inhalt Vorproben ¿ Elementaranalyse ¿ Trägerstoffe ¿ Systematischer Analysengang (Stas-Otto-Gang) ¿ Farbreaktionen, Gruppenreaktionen und Einzelnachweise ¿ Dünnschichtchromatographie ¿ DC-UV-Kopplung ¿ IR-Spektroskopie , Sonstige > Autopflege & Aufbereitung , Auflage: 7., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Auterhoff, Harry~Kovar, Karl-Artur~Laufer, Stefan, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., völlig neu bearbeitete Auflage, Abbildungen: 329 Abb., 14 Tab., Keyword: Arzneistoffe; Chemie, Biochemie, Technische Chemie; DC-UV-Kopplung; Dünnschichtchromatographie; Farbreaktionen; Fortbildung; IR-Spektroskopie; Idefix; Identifizierung; Pharmazie; Stas-Otto-Gang; Studium, Fachschema: Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Arznei / Arzneimittellehre~Pharmakologie~Chemie / Medizin~Chromatographie~Chemie~Massenspektrometrie - Spektrometrie ~Spektroskopie, Fachkategorie: Pharmakologie~Medizinische Chemie, Pharmazeutische Chemie~Spektroskopie, Spektrochemie, Massenspektrometrie~Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 239, Breite: 175, Höhe: 18, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **


Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Motivationsorientierte Anreizgestaltung bei Senkung der Lohnkosten, Taschenbuch von Jana Pawelko, GRIN, 978-3-638-65661-0Motivationsorientierte Anreizgestaltung Bei Senkung Der Lohnkosten, Taschenbuch Von Jana Pawelko, Grin, 978-3-638-65661-0, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auterhoff, Harry: Identifizierung von ArzneistoffenIdentifizierung von Arzneistoffen , Von der fixen Idee zum gesuchten Arzneistoff Über 50 Jahre nach der Erstauflage erscheint der legendäre "Idefix" nun endlich in einer völlig neu bearbeiteten Fassung.Mehr als 150 in Pharmaziepraktika aktuell am häufigsten ausgegebene Arzneistoffe und alle gängigen Trägerstoffe und Salbengrundlagen werden behandelt. Einzelmonographien mit Eigenschaften, Löslichkeiten und Nachweisverfahren auf Basis der Arzneibücher, eine umfangreiche Infrarotspektren-Sammlung und etliche Dünnschichtchromatogramme ermöglichen eine schnelle Zuordnung.Die Inhalte der Neuauflage wurden in mehreren Studienpraktika auf Herz und Nieren geprüft und auf Alltagstauglichkeit getestet - nützlicher geht es nicht! Aus dem Inhalt Vorproben ¿ Elementaranalyse ¿ Trägerstoffe ¿ Systematischer Analysengang (Stas-Otto-Gang) ¿ Farbreaktionen, Gruppenreaktionen und Einzelnachweise ¿ Dünnschichtchromatographie ¿ DC-UV-Kopplung ¿ IR-Spektroskopie , Sonstige > Autopflege & Aufbereitung , Auflage: 7., völlig neu bearbeitete Auflage, Erscheinungsjahr: 20240419, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Auterhoff, Harry~Kovar, Karl-Artur~Laufer, Stefan, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., völlig neu bearbeitete Auflage, Abbildungen: 329 Abb., 14 Tab., Keyword: Arzneistoffe; Chemie, Biochemie, Technische Chemie; DC-UV-Kopplung; Dünnschichtchromatographie; Farbreaktionen; Fortbildung; IR-Spektroskopie; Idefix; Identifizierung; Pharmazie; Stas-Otto-Gang; Studium, Fachschema: Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Arznei / Arzneimittellehre~Pharmakologie~Chemie / Medizin~Chromatographie~Chemie~Massenspektrometrie - Spektrometrie ~Spektroskopie, Fachkategorie: Pharmakologie~Medizinische Chemie, Pharmazeutische Chemie~Spektroskopie, Spektrochemie, Massenspektrometrie~Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 344 Blätter, Länge: 239, Breite: 175, Höhe: 18, Gewicht: 662, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
300 Stück Gefahrgutkarton 325 x 245 x 300 mm mit UN-Kennzeichnung 4G Verpackung300 Stück Gefahrgutkarton 325 x 245 x 300 mm mit UN-Kennzeichnung 4G Verpackung Kartons mit UN-Kennzeichnung für den Versand gefährlicher Güter nach 4G und 4GV. - Fefco 0201, Material: BC-Welle 2.70 braun (ca. 7 mm) - Außendecke: Kraftliner braun - sehr stabil - Verschluss: Laschengeklebt - vielseitig einsetzbar durch 4-fach-Zulassung 4G und zusätzlich 4GV - geeignet für den Straßenverkehr (ADR), als auch See- (IMDG-Code, ADNR), Eisenbahn-(RID) und Luftverkehr (ICAO-TI, IATA) - zulässig für die Verpackungsgruppen: I(X) II(Y) III(Z) - geprüft und genehmigt für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung - mit Filamentklebeband verschließbar (siehe aufgedruckte Verschlussvorschrift) - Paletteneinheit 160 Stück Je nach Verpackungsgruppe, für unterschiedliche maximale Bruttogewichte zugelassen (siehe Tabelle) Artikelnummer. Länge x Breite x Höhe Füllgewicht - kg / bei Gefahrenklasse Innenmaße des Kartons 4GV-X 4G-X 4G-Y 4G-Z 817/2/4026PS 275 x 195 x 300 mm 10 14 20 30 817/2/4027PS 325 x 245 x 300 mm 10 17 25 35 817/2/4028PS 360 x 260 x 300 mm 15 21 30 40 817/2/4029PS 390 x 390 x 430 mm 25 43 60 70 817/2/4030PS 430 x 310 x 300 mm 20 30 40 45 817/2/4031PS 570 x 370 x 430 mm 30 60 75 85 Ob Gefahrgutkartons 4G / 4GV grundsätzlich auch für Ihr Gefahrgut und den gewünschten Verkehrsweg zugelassen sind, entnehmen Sie bitte den Hinweisen im entsprechenden Sicherheitsdatenblatt des Gefahrgutes. Das Prüflabor ist eine anerkannte und zugelassene Prüfstelle für Gefahrgutverpackungen aus Wellpappe. Bitte beachten Sie, dass gemäß dem Sicherheitsdatenblattes Ihres Produktes ein Sicherheitsetikett aufgebracht werden muss. Grundsätzlich gilt für 4G-Verpackungen: Für den Gefahrgutversand und die Verwendung von Gefahrgutverpackungen sind ausschließlich die aktuell gültigen Vorschriften maßgebend. Die Kartons sind geprüft und zugelassen für die Verwendung als zusammengesetzte Verpackungen mit Metall- oder Kunststoffgebinden als Innenverpackung. Diese Kombination muss den Anforderungen der Rechtsvorschriften lt. Zulassungsschein entsprechen und durch eine Nachprüfung nachgewiesen und dokumentiert sein.1109,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.